物価の上昇が続くと、現金や預金で持つ資産は、実際に買えるモノの量が静かに目減りしていきます。この目減りに備える手段として注目されるのが、モノ自体に価値を持つ実物資産です。金や不動産、電力市場で稼働する設備など選択肢は幅広く、値動きの相関が低い資産を組み合わせれば、資産全体のリスクを抑えやすくなります。特徴と注意点を押さえ、自分に合う配分を見極めることが、インフレ下で資産を守る出発点になります。
1. インフレ対策になぜ実物資産が有効なのか
インフレ対策として実物資産が注目される背景には、金・不動産・設備などの価格も同じ方向に動く傾向があります。 まずは、その理由と仕組みを順に見ていきます。
1.1 インフレが進むと資産にどんな影響があるのか
インフレが進むと、現金や預金は額面が変わらなくても、実際に買えるモノやサービスの量が少しずつ減っていきます。これが資産に与える大きな影響の一つです。
たとえば物価が年2%上昇すると、額面100万円の預金で買えるモノは、1年後にはおよそ98万円分に目減りします。金利がほぼゼロの普通預金では、この目減りを利息で補えません。
現金を持っているだけで、気づかないうちに資産の価値が減っていく状態になりがちです。数年単位で見れば差は無視できない規模になり、資産の置き場所を見直す必要が出てきます。
1.2 実物資産がインフレに強いとされる仕組み
実物資産がインフレに強いとされるのは、モノ自体に価値があり、価格が物価と連動して上がりやすいからです。
物価が上がる局面では、金・不動産・設備などの価格も同じ方向に動く傾向があります。通貨の価値が下がっても、モノとしての価値は残りやすいのです。
貨幣の価値が下がるほど、相対的にモノの価値が高まるという関係が働きます。この連動性があるため、資産の一部を実物で持つことが、インフレ局面での価値の目減りを和らげる手段として検討されます。
1.3 現金・預金・債券がインフレに弱い理由
モノに裏づけられた資産は物価と一緒に価格が動くため、価値が保たれやすくなります。 弱いとされる主な資産は次のとおりです。
額面が固定された現金・普通預金
金利が低い定期預金
満期金額が決まっている債券
特に債券は、インフレ対策で金利が引き上げられると、既発債の価格が下がりやすい点に注意が必要です。低い金利で固定された債券ほど、相対的な魅力が下がります。
実際に、SNS上でも次のような声が見られます。
受け取る金額が固定されている資産ほど、インフレの影響を受けやすい傾向があります。安全に見える置き場所が、実質的には価値を減らしている場合もあるのです。
2. 実物資産の主な種類とそれぞれの特徴
実物資産と一口に言っても、その種類は幅広く、特徴もさまざまです。代表的なものを比較しながら、それぞれがなぜインフレ対策に向くのかを整理します。
2.1 代表的な実物資産の種類と特徴の比較
実物資産は、現金化のしやすさや収益の出方が種類によって大きく異なります。まずは代表的な種類を、流動性と収益性の観点で比較します。
種類 | 流動性 | 収益性 | 特徴 |
|---|---|---|---|
金・貴金属 | 比較的高い | 値上がり益が中心 | 世界共通の価値基準で有事に強いとされる |
不動産 | 低い | 賃料収入+値上がり益 | 物価と連動しやすく継続収入が見込める |
コモディティ | 中程度 | 価格変動益が中心 | 需給で価格が動き値動きが大きめ |
電力関連設備 | 低い | 運用収入が中心 | 電力市場で稼働し継続収入が期待される |
同じ実物資産でも、短期で売りやすいものと、継続収入を重視するものに分かれます。自分が値上がり益と継続収入のどちらを重視するかで、選ぶ対象は変わってきます。
2.2 金や貴金属が資産保全に使われる理由
金や貴金属が資産保全に使われるのは、世界共通の価値基準として認められ、有事に強いとされるためです。
特定の国の通貨や企業の業績に価値が左右されにくく、戦争や金融不安が起きた局面でも買われやすい特徴があります。現物として手元に残る安心感も、保有理由の一つです。
一方で、金は利息や配当を生みません。保有しているだけでは収入が得られず、価格が上がらなければ利益は出ない点は理解しておく必要があります。
値上がり益だけを狙う資産と位置づけ、資産全体の一部に組み込む使い方が現実的です。
2.3 不動産がインフレ対策で挙げられる理由
不動産がインフレ対策で挙げられるのは、賃料や地価が物価と連動して動きやすく、継続的な収入も見込めるためです。注目される理由を整理します。
物価上昇に合わせて賃料を見直しやすい
地価が上がれば資産価値も上がりやすい
保有期間中に家賃収入を得られる
このように、不動産は値上がり益と継続収入の両方を狙える点が強みです。ただし物件選びや管理に手間がかかり、売却にも時間を要するため、長期で保有する前提で考える資産です。
3. 実物資産でインフレに備えるメリット
実物資産を持つことには、価値の保全や収益、分散といった複数のメリットがあります。インフレ下で資産を守るうえでの利点を具体的に見ていきます。
3.1 貨幣価値の変動を受けにくい価値の保全
実物資産の大きなメリットは、通貨の価値が下がっても、資産そのものの価値が残りやすい点にあります。
現金や預金はインフレで実質価値が目減りしますが、モノに裏づけられた資産は物価と一緒に価格が動くため、価値が保たれやすくなります。通貨建ての数字ではなく、モノとしての価値で資産を持つ発想です。
貨幣価値の変動に左右されにくいことは、長期で資産を守りたい人にとって重要な意味を持ちます。インフレがいつまで続くか読みにくい局面ほど、価値の保全という視点が効いてきます。
3.2 値上がり益と継続収入の両方を期待できる
実物資産には、値上がり益と継続収入という2種類の収益を同時に期待できるものがあります。収益の種類を整理します。
キャピタルゲイン:購入時より高く売れたときの値上がり益
インカムゲイン:保有中に継続的に得られる収入
たとえば不動産なら家賃収入、電力関連設備なら運用収入がインカムゲインにあたります。2つの収益源を持てる資産は、価格が横ばいでも収入を得られる可能性があります。
ただし、どちらの収益も保証されたものではありません。相場や運用の状況によって変動する点を前提に、過度な期待をせず見込みを立てる姿勢が欠かせません。
3.3 金融資産に偏らない分散効果
金融資産に偏らない分散効果も、実物資産を持つメリットです。株式や債券とは値動きの要因が異なるためです。
株価が下がる局面でも、金や実物設備の価格が同じように下がるとは限りません。値動きの相関が低い資産を組み合わせると、資産全体の振れ幅を抑えやすくなります。
一つの資産クラスに集中させないことが、相場の急変に備える基本的な考え方です。資産を守る視点では、どれか一つに賭けるより、性質の違う資産を組み合わせる方が安定しやすい場合があります。
4. 実物資産を保有する前に知っておきたい注意点
実物資産にはメリットだけでなく、保有前に理解しておきたい注意点もあります。見落とすと後悔につながりやすいポイントを確認します。
4.1 すぐに現金化しにくい流動性の低さ
実物資産の注意点としてまず挙げられるのは、すぐに現金化しにくい流動性の低さです。急な資金需要には向きません。
不動産や設備は、買い手を探し、契約や手続きを経て売却するまでに時間がかかります。市況によっては希望する価格で売れず、売却まで数か月単位でかかるケースもあります。
必要なときにすぐ現金化できるとは限らない点は、保有前に理解しておく必要があります。生活資金や近く使う予定のあるお金まで実物資産に回すと、いざというときに動けなくなりかねません。
4.2 保有や管理にかかるコストと手間
実物資産は、保有しているあいだも継続的に費用と手間がかかります。購入時だけでなく、維持段階のコストも見込む必要があります。保有中にかかる主な費用は次のとおりです。
保管料や倉庫の費用
設備や物件の管理費・メンテナンス費
固定資産税などの税金
こうした費用は収益を目減りさせる要因になります。表面的な利回りだけでなく、維持費を差し引いた実質的な手取りで判断することが、後悔しない選び方につながります。
4.3 真贋の見極めと悪質な勧誘への注意
実物資産では、偽物をつかまされるリスクや、悪質な勧誘への注意も欠かせません。モノ自体に価値があるからこそ、真贋の見極めが重要になります。
金の偽造品や、実態の不確かな投資話など、知識の浅い人を狙った勧誘も見られます。「必ず儲かる」「元本保証」といった説明をする相手には特に注意が必要です。
信頼できる事業者を選ぶことが、トラブルを避ける有効な防御策の一つです。免許や登録の有無、運営実態、契約内容を確認し、少しでも不安があれば契約を急がない姿勢が身を守ります。
5. 実物資産でインフレ対策を始める手順
実物資産でインフレ対策を始めるには、順序立てて進めることが失敗を防ぐ近道です。配分の決め方から専門家への相談までの流れを紹介します。
5.1 資産全体に占める実物資産の割合を決める
実物資産でインフレ対策を始めるときは、まず資産全体に占める割合を決めることから入ります。いきなり大きく買うのではなく、配分から考えます。
実物資産に配分する割合は、生活資金や今後の支出、保有期間、リスク許容度を踏まえて判断しましょう。あくまで目安であり、年齢や収入、生活費の余裕によって無理のない割合は変わります。
生活に影響しない余剰資金の範囲で配分することが、無理なく続ける前提です。全資産を実物に寄せると流動性が下がるため、現金や金融資産とのバランスを保つ視点が欠かせません。
5.2 目的とリスク許容度に合う資産を選ぶ手順
目的とリスク許容度に合う資産を選ぶには、順を追って進めると迷いにくくなります。次の流れで検討します。
何のために資産を持つのか目的を整理する
候補となる資産の種類や仕組みを情報収集する
流動性や収益性、費用を比較して候補を絞る
無理のない範囲の少額から始める
この順番で進めると、勢いだけで契約してしまう失敗を避けやすくなります。特に最後の「少額から始める」段階を踏むと、実際の値動きや手間を体験しながら判断を重ねられます。
5.3 専門家への相談で判断材料を整理する
税制や運用の細かい疑問は、専門家に相談して判断材料を整理すると安心です。自己判断だけで進めると、見落としに気づきにくくなります。
実物資産は、税金の扱いや管理方法が種類ごとに異なります。金融機関やファイナンシャルプランナー、商品を扱う事業者に直接確認し、疑問を解消したうえで判断する姿勢が欠かせません。
専門性の高い商品を検討する際は、その商品を扱う事業者の窓口で、仕組みや条件を直接確認すると理解が深まります。わからない点をその場で質問できる環境を選ぶと、判断材料をより正確にそろえられます。
納得できるまで確認してから決めることが、後悔を防ぐことにつながります。急かされて契約を決めるのではなく、自分のペースで判断材料をそろえましょう。
6. オーキットの低圧系統蓄電所投資という実物資産の選択肢
ここからは、実物資産の具体的な選択肢として、オーキット株式会社が提供する低圧系統蓄電所投資を紹介します。どんな人に向き、どんな仕組みなのかを整理します。
6.1 どんな資産状況や悩みを持つ人に向いているか
オーキットの低圧系統蓄電所投資は、余剰資金を実物資産で分散したい個人投資家に向くサービスです。株式や預金に偏った資産構成を見直したい人に適しています。
まとまった資金の置き場所を探している、金融資産だけでは不安を感じる、電力という生活に欠かせない分野の資産に関心がある。こうした状況の人にとって、検討する価値のある選択肢です。
金融資産に偏らない分散先を探している層に向いた商品です。詳しい商品像はオーキット株式会社のサービスで確認できます。
6.2 低圧系統蓄電所投資の特徴と仕組み
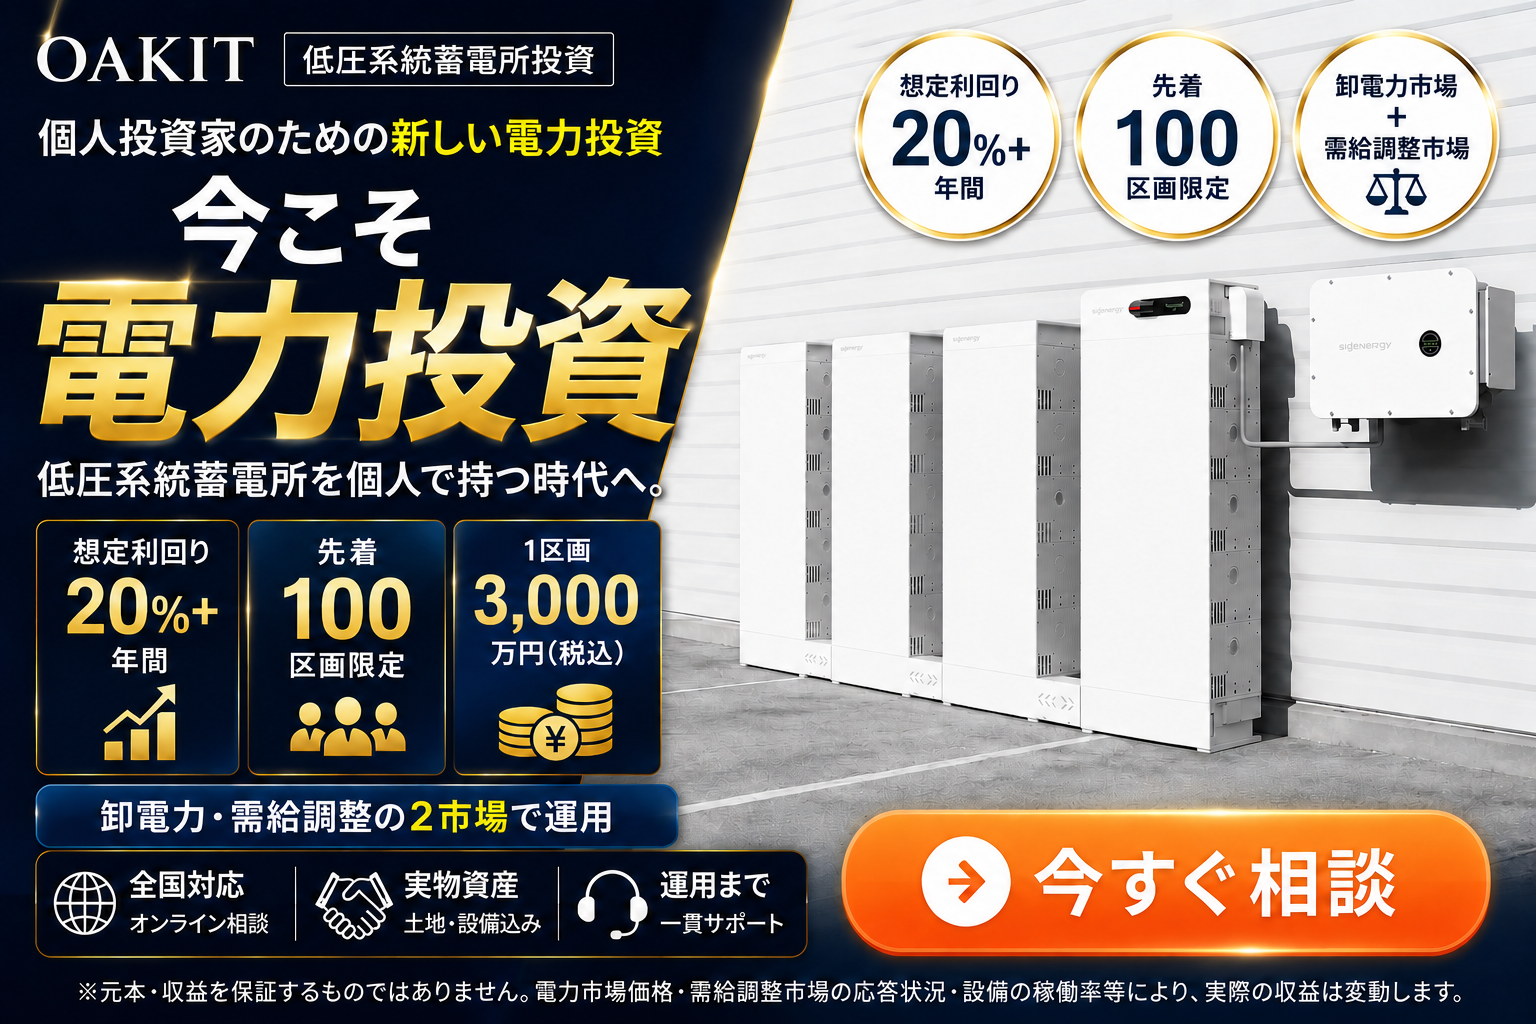
オーキットの低圧系統蓄電所投資は、土地・蓄電池・運用までを一括で用意し、電力市場で稼働させる実物資産です。主な特徴は次のとおりです。
1区画3,000万円(税込)で土地・設備・工事費を含む
AC49.9kW/DC217.08kWhの低圧系統蓄電池
卸電力市場(JEPX)と需給調整市場で運用
先着100区画の数量限定での提供
オーキット株式会社の公式サイトでは、AC1,999kW/DC8,000kWhクラスの高圧系統蓄電所を6億円規模の比較例として紹介しています。本商品は、それより小規模なAC49.9kW/DC217.08kWhの低圧系統蓄電所です。
この仕組みにより、電力という需要の安定した分野で、実物資産として資産を持てます。専門知識がなくても実物資産の運用に参加しやすい設計になっています。
6.3 検討を進める前に確認しておきたいこと
検討を進める前に、収益は保証されたものではない点を必ず確認しておく必要があります。想定利回りはあくまで試算値です。
電力市場の価格は変動するため、実際の収益は想定と異なる場合があり、元本が保証されるわけでもありません。試算された数字をそのまま期待せず、変動する前提で判断することが欠かせません。
一方で、オーキット株式会社は宅地建物取引業免許(東京都知事(4)第92426号)を保有し、設計施工や運用のパートナーと連携して事業を進めています。契約内容や運用の仕組みは、オーキットの低圧系統蓄電所投資の相談窓口で直接確認できます。
数字の良さだけで判断せず、リスクと条件を理解したうえで検討する姿勢が、後悔しない選択につながります。
7. インフレ対策と実物資産に関するよくある質問
ここでは、インフレ対策と実物資産について、検討段階でよく生じる疑問をまとめます。本文の要点を、判断に役立つ角度から整理します。
7.1 実物資産はインフレ対策にどのくらい有効ですか?
実物資産はインフレ対策として一定の有効性が期待できますが、万能ではありません。物価と連動して価格が動きやすく、通貨価値が下がっても資産価値が残りやすいためです。
一方で、短期の値動きや管理コスト、流動性の低さといった弱点もあります。実物資産だけに頼るのではなく、現金や金融資産と組み合わせ、資産全体の1〜2割程度を目安に取り入れる使い方が現実的です。過信せず、備えの一つとして位置づけることをおすすめします。
7.2 実物資産にはどんな種類があり、何から選べばよいですか?
実物資産には金・貴金属、不動産、コモディティ、電力関連設備などがあります。何から選ぶか迷う場合は、次の順番で考えると絞り込みやすくなります。
まず値上がり益と継続収入のどちらを重視するか決める
次に現金化のしやすさ(流動性)を確認する
最後に維持費や管理の手間を比較する
少額から始めやすく、仕組みを理解しやすいものから検討すると失敗を防ぎやすくなります。自分の目的と資金の余裕に合うかを基準に選ぶとよいでしょう。
7.3 実物資産でインフレ対策をする際の主な注意点は何ですか?
実物資産で後悔しないために確認したい注意点は、流動性・コスト・信頼性の3点です。まず、売却に時間がかかるため、すぐ使う予定のない余剰資金で持つことが前提になります。
次に、保管料や管理費、税金など保有中の費用を見込み、手取りで判断する必要があります。そして、偽物や悪質な勧誘を避けるため、免許や運営実態を確認し、信頼できる事業者を選ぶことが欠かせません。急かす相手には慎重に対応しましょう。
8. まとめ:インフレ対策に実物資産を取り入れて資産を守ろう
インフレが続く局面では、現金や預金だけで資産を持つと、実質的な価値が目減りしていきます。モノ自体に価値を持つ実物資産を一部取り入れることで、物価上昇に対する備えを強められます。
金や不動産、電力関連設備など選択肢はさまざまで、それぞれ流動性や収益性、かかる費用が異なります。まずは資産全体の1〜2割程度を目安に、自分の目的とリスク許容度に合う資産を、無理のない範囲から検討することが出発点です。
実物資産には流動性の低さや管理の手間といった注意点もあります。仕組みと条件を理解し、納得したうえで選ぶことが、資産を守る着実な一歩です。電力市場で稼働する実物資産に関心があれば、低圧系統蓄電所投資という選択肢もあわせて検討してみてください。
インフレ対策の分散先に、オーキットの低圧系統蓄電所投資
オーキットの低圧系統蓄電所投資は、土地・蓄電池・運用までを一括で用意し、1区画3,000万円(税込)で電力市場に参加できる実物資産です。先着100区画の数量限定のため、まずは仕組みや条件を相談窓口で確かめてみてください。
金融資産に偏らない分散先を探している方は、無理のない判断材料をそろえるところから検討してみてはいかがでしょうか。
詳しくはこちら